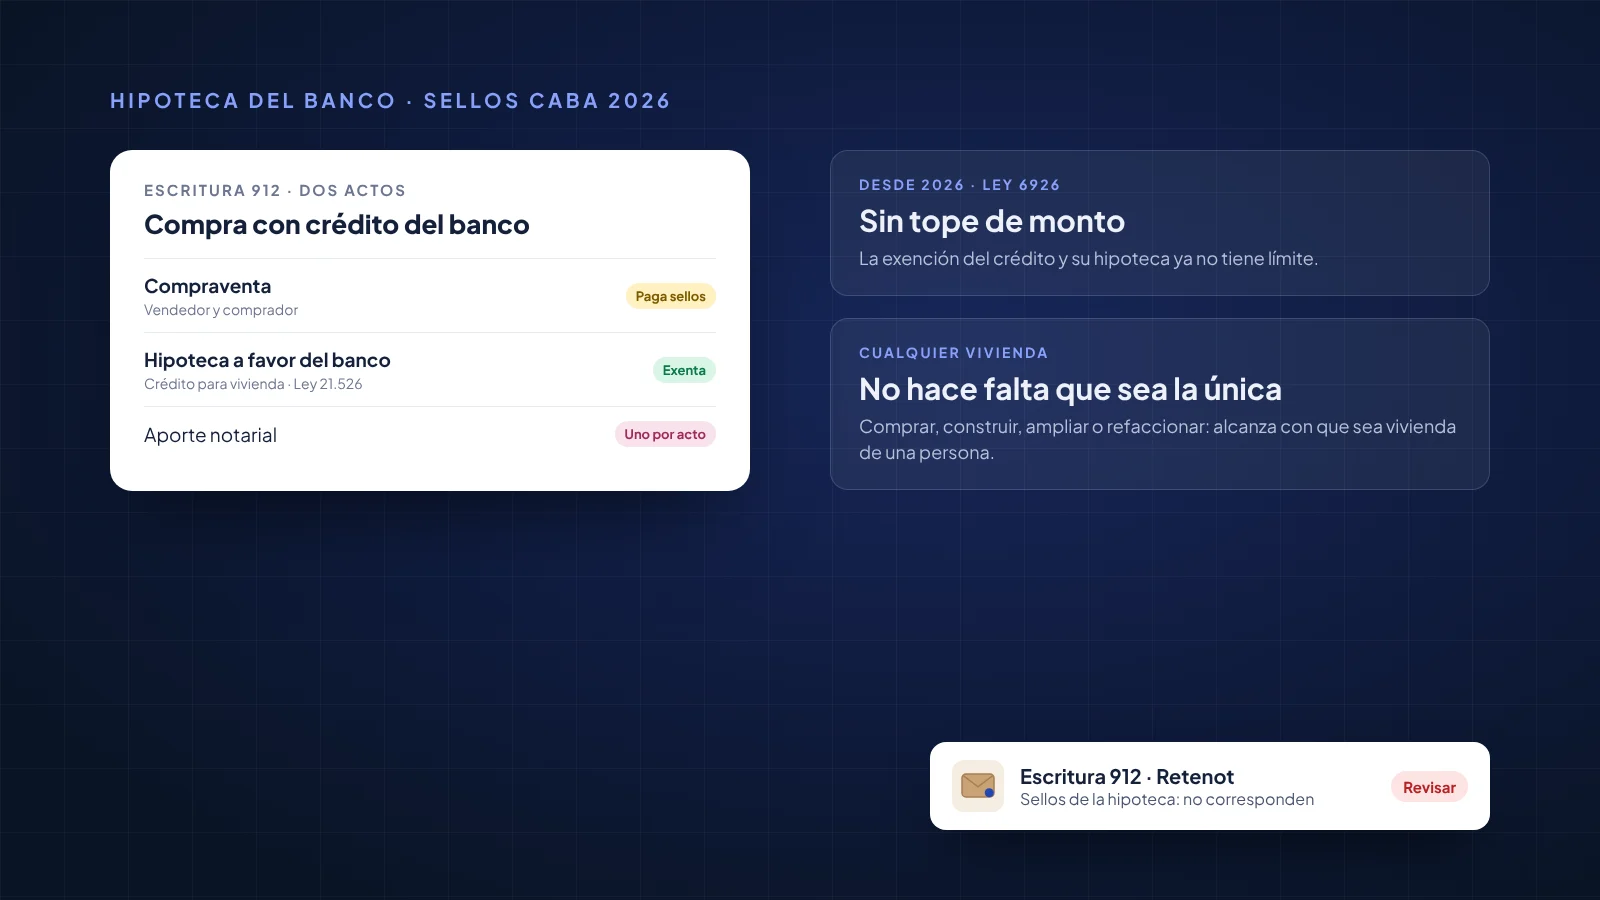
- 1CompraventaVendedor y compradorPaga sellos
- 2Hipoteca a favor del bancoComprador y bancoExenta
¿Qué cambió en 2026?
- Con tope de monto
- Solo vivienda única
- Sin tope
- Cualquier vivienda
La Ley 6926 reescribió el inciso 5 del artículo 370 del Código Fiscal de la Ciudad. Antes, la Ley Tarifaria fijaba un monto máximo para la exención. Ese límite se eliminó, y tampoco se pide que sea la única vivienda de quien toma el crédito.
¿Qué tiene que cumplir?
- Quien toma el crédito es una persona humana, no una sociedad.
- El destino es vivienda: comprarla, construirla, ampliarla o refaccionarla.
- Lo otorga una entidad financiera regida por la Ley 21.526: un banco, oficial o privado.
La exención alcanza al contrato de crédito y a la constitución del gravamen, es decir, a la hipoteca que garantiza ese préstamo.
¿Cuándo sí paga?
Si falta alguno de esos requisitos, la hipoteca queda gravada. Pasa, por ejemplo, cuando el acreedor es un particular o una empresa que no es entidad financiera, o cuando el crédito no es para vivienda. Cuánto se paga en cada caso: Retenot te calcula todo y se mantiene actualizado.
Lee la escritura y separa cada acto
- Lee la escrituraVe que hay una compraventa y una hipoteca a favor de un banco.
- Calcula los sellos de la compraventaCon la alícuota o la exención que corresponda.
- Controla la facturaSi los sellos no coinciden con su cálculo, te avisa cuando revisa esa escritura.
¿Y los aportes?
Que la hipoteca no pague sellos no cambia los aportes: la hipoteca es otro acto de la escritura y lleva su aporte. Lo explicamos en el aporte que se olvida.
- Ley 6926 de la Ciudad (BOCBA 7269, 19/12/2025): nuevo inciso 5 del artículo 370 del Código Fiscal, vigente desde el 1/1/2026
- Colegio de Escribanos de la Ciudad: informe de las reformas tributarias de CABA para 2026 (sin tope y sin vivienda única)
- Ley Tarifaria 2026 de la Ciudad (Ley 6927), anexo: alícuotas de sellos