¿Cuándo se pide?
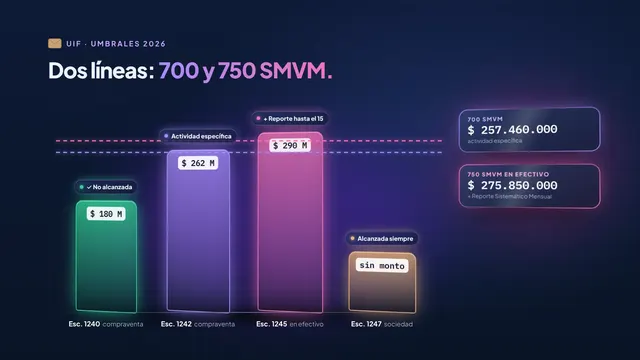
Cuando la compraventa supera los 700 SMVM: $ 257.460.000 en las escrituras de julio a diciembre de 2026 (art. 2). Por debajo, la resolución no pide legajo. Si se paga en efectivo, cualquiera sea el monto, la escritura dice que fue en efectivo y qué declaran las partes sobre el origen (art. 23).
¿Qué documentación sirve?
Cualquiera de estas, o varias juntas: la lista del artículo 24 es abierta.
ESCCopia autenticada de la escritura de venta de la que sale la plata
BCODocumentación bancaria: extractos, transferencias
VTAComprobantes de venta de bienes, valores o hacienda por montos suficientes
DDJJDeclaración jurada de origen y licitud de los fondos
+Cualquier otro respaldo: recibos de sueldo, sucesión, contrato de préstamo
✕Las DDJJ impositivas, de Ganancias o Bienes Personales: no se pueden pedir
¿Qué cambia con la inocencia fiscal?
Lo que cambiaPlata sin declarar, hasta el 31/12/2027La Ley 27.826 (Boletín Oficial del 9/10/2026) permite usarla en escrituras de inmuebles, por banco o, como excepción, en efectivo. Y según la UIF y el BCRA, tener dólares en efectivo no es, por sí solo, un indicio de ilicitud.
Lo que no cambiaLas obligaciones del escribanoHaber entrado al régimen simplificado de Ganancias es un antecedente favorable, no una exención del control. Falta que la UIF y ARCA lo reglamenten.
¿Y si el cliente no lo justifica?
No se sigueNo se inicia o no se continúa la operación (art. 22).
Se evalúa un ROSConcluida la sospecha, 24 horas para reportarla, y nunca más de 90 días desde la operación (art. 27).
Sin avisarleEl reporte es confidencial: no se le cuenta al cliente (art. 27).
Todo va al legajo y se guarda 10 años. La DDJJ, los papeles que trajo y, si los hubo, los análisis de operaciones inusuales (arts. 10, 24 y 26).
Es la misma norma en CABA y en Provincia: la resolución es nacional. Para un caso concreto, consultá al oficial de cumplimiento o al Colegio.
Fuentes
- Resolución UIF 242/2023, texto actualizado con las Res. 56/2024 y 78/2025: arts. 2, 10, 16 a 19, 22 a 24, 26 y 27
- Colegio de Escribanos de la Ciudad: cuadro de magnitudes de julio de 2026 (SMVM de $ 367.800)
- Colegio de Escribanos: informe sobre la Resolución UIF 78/2025
- Colegio de Escribanos: informe sobre la Ley 27.826 (13/10/2026)
- UIF y BCRA: lineamientos sobre la Ley de Inocencia Fiscal (18/2/2026)